
Tin tức dự án

Nikkei: Việt Nam và tham vọng trung tâm tài chính quốc tế: Cơ hội từ những bài học quốc tế
Nikkei: Việt Nam và tham vọng trung tâm tài chính quốc tế: Cơ hội từ những bài học quốc tế
 10 tháng 9, 2026
Việt Nam tham vọng xây dựng trung tâm tài chính quốc tế, nhưng nếu không kiểm soát tốt, VIFC có thể lặp lại chính bài học đắt giá mà Thái Lan từng trả giá trong cuộc khủng hoảng năm 1997.
Bài học từ Thái Lan: Khi dòng vốn đi lệch hướng
Tham vọng xây dựng một trung tâm tài chính quốc tế không phải câu chuyện mới tại Đông Nam Á. Trước Việt Nam, Thái Lan từng theo đuổi mục tiêu tương tự vào đầu những năm 1990, trong bối cảnh nước này nổi lên như một cường quốc sản xuất nhưng các hoạt động trung gian tài chính của khu vực vẫn tập trung chủ yếu tại Singapore và Hồng Kông.
Năm 1993, Thái Lan triển khai cơ sở Ngân hàng Quốc tế Bangkok (BIBF) với kỳ vọng đưa Bangkok trở thành trung tâm tài chính phục vụ không chỉ nền kinh tế trong nước mà cả khu vực Đông Dương. Hai mục tiêu chính được đặt ra là giúp doanh nghiệp Thái Lan tiếp cận nguồn vốn USD giá rẻ từ nước ngoài và đưa Bangkok trở thành trung tâm cho vay đối với các nền kinh tế trong khu vực.
Ban đầu, ý tưởng này được đánh giá là có tiềm năng, bởi hoạt động trung gian tài chính có thể kết nối nguồn vốn với những khu vực đang có nhu cầu đầu tư.
Tuy nhiên, dòng vốn thực tế lại phát triển theo hướng khác. Lượng vốn nước ngoài chảy vào Thái Lan tăng nhanh hơn nhiều so với hoạt động cho vay ra khu vực. Các ngân hàng và tập đoàn trong nước bị thu hút bởi nguồn vốn USD giá rẻ, đặc biệt trong bối cảnh đồng baht được xem như sẽ tiếp tục duy trì cơ chế neo tỷ giá.
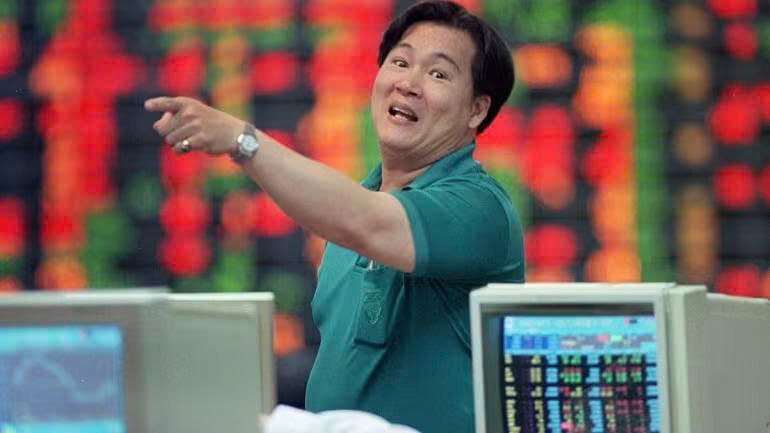
Ảnh lưu trữ ngày 22 tháng 10 năm 1997, một nhà đầu tư địa phương phản ứng trước việc giá cổ phiếu giảm tại sàn giao dịch chứng khoán ở Bangkok (nguồn: Nikkei)
Từ đó, tín dụng trong nền kinh tế tăng mạnh, kéo theo sự hình thành của bong bóng bất động sản và những bảng cân đối tài chính ngày càng mong manh. Khi dòng vốn đảo chiều, những điểm yếu tích tụ trong hệ thống tài chính nhanh chóng bộc lộ và góp phần dẫn tới cuộc khủng hoảng tài chính châu Á năm 1997.
Câu chuyện của Thái Lan cho thấy tự do hóa tài chính, thanh khoản dồi dào và nhu cầu tín dụng lớn có thể tạo ra những hệ quả vượt xa dự tính ban đầu. Một trung tâm tài chính vì thế không chỉ đơn thuần là nơi đưa thêm tiền vào nền kinh tế, mà còn tác động trực tiếp đến cách dòng vốn được sử dụng.
Với Việt Nam, tham vọng của Trung tâm Tài chính Quốc tế Việt Nam (VIFC) có nhiều điểm tương đồng với câu chuyện của Bangkok trước đây. TP.HCM được định hướng trở thành trung tâm tổng hợp, trong khi Đà Nẵng tập trung vào công nghệ tài chính (fintech) và thử nghiệm chính sách. Mục tiêu cuối cùng vẫn là gia tăng vai trò của Việt Nam trong lĩnh vực tài chính quốc tế để hỗ trợ tăng trưởng kinh tế.
Tuy nhiên, Việt Nam có một số khác biệt quan trọng. Nếu Thái Lan khi đó tiến hành tự do hóa tài khoản vốn trên diện rộng, Việt Nam hiện thận trọng hơn với các dòng vốn xuyên biên giới. Cơ chế tỷ giá cũng có sự quản lý thay vì gần như neo cố định như trường hợp của Thái Lan trước khủng hoảng.
Xem thêm: Bất động sản KCN sau quý II: Phân hóa lợi nhuận, đón sóng tăng trưởng mới
Những khác biệt này tạo cho Việt Nam thêm dư địa để chủ động kiểm soát tốc độ mở cửa. Nhưng điều đó không có nghĩa rủi ro sẽ tự động được loại bỏ.
VIFC cần giải bài toán hiệu quả phân bổ vốn
Điểm đáng chú ý trong câu chuyện về Trung tâm Tài chính Quốc tế Việt Nam (VIFC) là Việt Nam không nhất thiết xây dựng trung tâm tài chính chỉ vì thiếu vốn.
Thực tế, Việt Nam đã duy trì tỷ lệ đầu tư khá cao và sở hữu nguồn tiết kiệm nội địa dồi dào. Vấn đề dai dẳng hơn nằm ở hiệu quả phân bổ nguồn lực.
Hệ số gia tăng vốn trên sản lượng (ICOR) là một dấu hiệu đáng lưu ý. Theo nội dung được đưa ra, ICOR của Việt Nam tăng từ 7,6 trong giai đoạn 2016-2020 lên 8,5 trong giai đoạn 2021-2024. Điều này cho thấy lượng vốn cần thiết để tạo thêm một đơn vị tăng trưởng ngày càng lớn, trong khi mức gia tăng sản lượng chưa tương xứng với lượng đầu tư bỏ ra.
Từ góc độ đó, VIFC không nên chỉ được xem là công cụ thu hút vốn, mà cần hướng tới cải thiện hiệu quả trung gian tài chính. Nếu vấn đề của Việt Nam là phân bổ vốn chưa hiệu quả, việc bổ sung nguồn vốn không nhất thiết tạo ra tăng trưởng tương ứng.
VIFC cần góp phần nâng cao khả năng định giá rủi ro, phát triển thị trường vốn chuyên sâu, tăng tính minh bạch thông tin, hoàn thiện quy định về tài sản thế chấp và đưa vốn tới những lĩnh vực có khả năng tạo giá trị cao hơn. Nói cách khác, VIFC không phải “cây ATM” để nền kinh tế rút thêm tiền, mà phải là công cụ giúp dòng vốn được phân bổ hiệu quả.
Việt Nam cũng có thể tận dụng chính quá trình hội nhập quốc tế để tạo thêm động lực cải cách trong nước. Việc thu hút các nhà quản lý tài sản và ngân hàng đầu tư quốc tế có thể hình thành một lực lượng mới thúc đẩy cải cách, khiến những yêu cầu về minh bạch, quản trị rủi ro và chất lượng thị trường trở nên rõ ràng hơn.
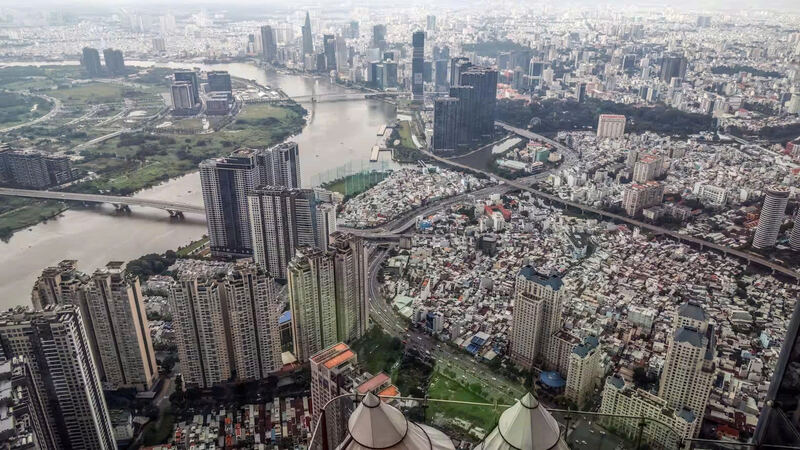
Một góc nhìn từ trên không của Thành phố Hồ Chí Minh (nguồn: Yuki Kohara)
Trong mô hình này, TP.HCM có thể đóng vai trò cửa ngõ chính, còn Đà Nẵng trở thành nền tảng thử nghiệm. Những điểm nghẽn phát sinh sẽ được theo dõi, khắc phục và những mô hình hiệu quả có thể được nhân rộng ra toàn bộ nền kinh tế.
Dù vậy, đây cũng là một bài toán không đơn giản. Một trung tâm được xây dựng để nâng cao hiệu quả phân bổ vốn cũng có thể khiến những vấn đề về phân bổ vốn trở nên phức tạp hơn nếu thiếu kiểm soát. Các doanh nghiệp có thể tìm kiếm nguồn vốn giá rẻ, các nhà phát triển bất động sản gia tăng đòn bẩy và giới giao dịch tận dụng những khoảng trống trong quy định.
Ranh giới giữa tài chính quốc tế và tài chính trong nước cũng có thể nhanh chóng trở nên mong manh. Thái Lan từng trải qua chính tình trạng này khi các chính sách tỷ giá, ưu đãi và tín dụng tương tác với nhau theo những cách mà cơ quan quản lý không thể lường trước.
Xem thêm: FDI và hạ tầng cùng tăng tốc, bất động sản công nghiệp phía Nam hưởng lợi
Vì vậy, thành công của VIFC không nên đo bằng lượng vốn thu hút hay số tổ chức quốc tế hiện diện, mà bằng việc Việt Nam có tạo ra nhiều sản lượng hơn từ nguồn vốn hiện có hay không.
Nếu làm tốt, hội nhập tài chính có thể góp phần tạo ra năng suất và tăng trưởng bền vững. Ngược lại, nếu chỉ tập trung mở rộng dòng vốn mà không cải thiện hiệu quả phân bổ, Việt Nam có thể chỉ xây dựng được một đường ống tài chính lớn hơn mà chưa làm cho dòng chảy bên trong hiệu quả hơn.

